Trädgårdsbudget Excel Mall – Gratis (2026)
1
Ladda ner gratis
Beräkna preliminär reavinst, uppskov och skatt för småhus eller bostadsrätt. Registrera förbättringsutgifter och kontrollera kvitton.
En reavinst bostad Excel-mall används för att beräkna kapitalvinst eller kapitalförlust när du säljer småhus eller bostadsrätt. Mallen innehåller inmatning för försäljningspris, försäljningskostnader, inköpspris, förbättringsutgifter och uppskov samt räknar fram preliminär skatt enligt vald bostadstyp.
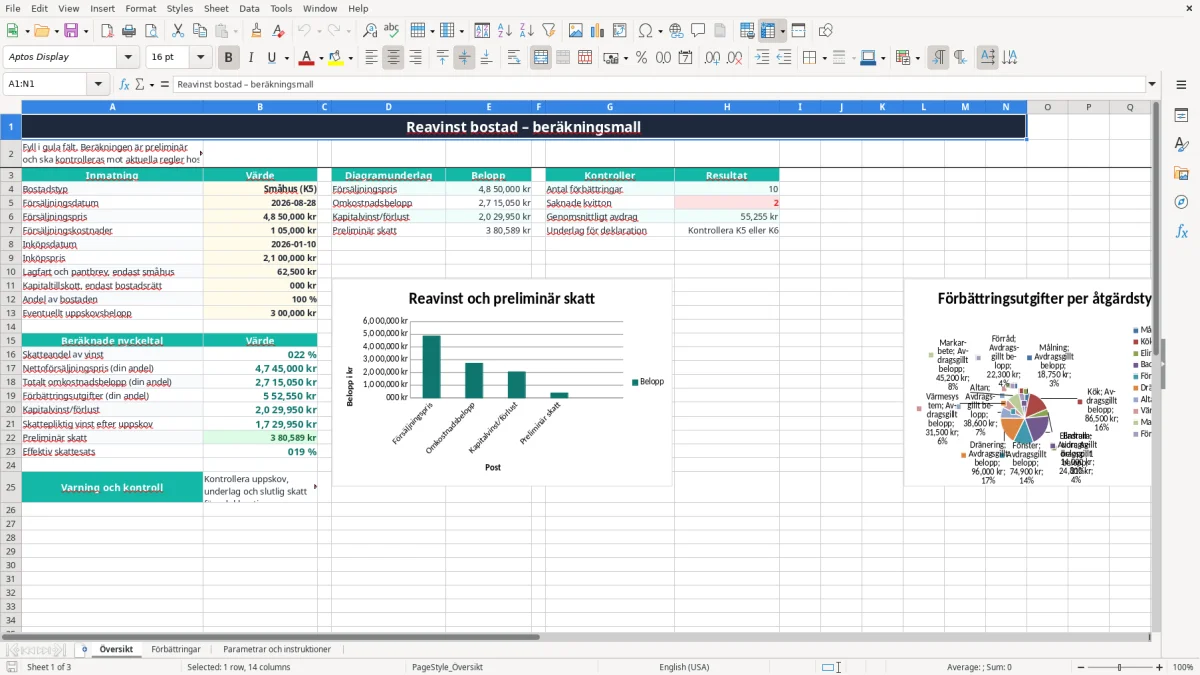
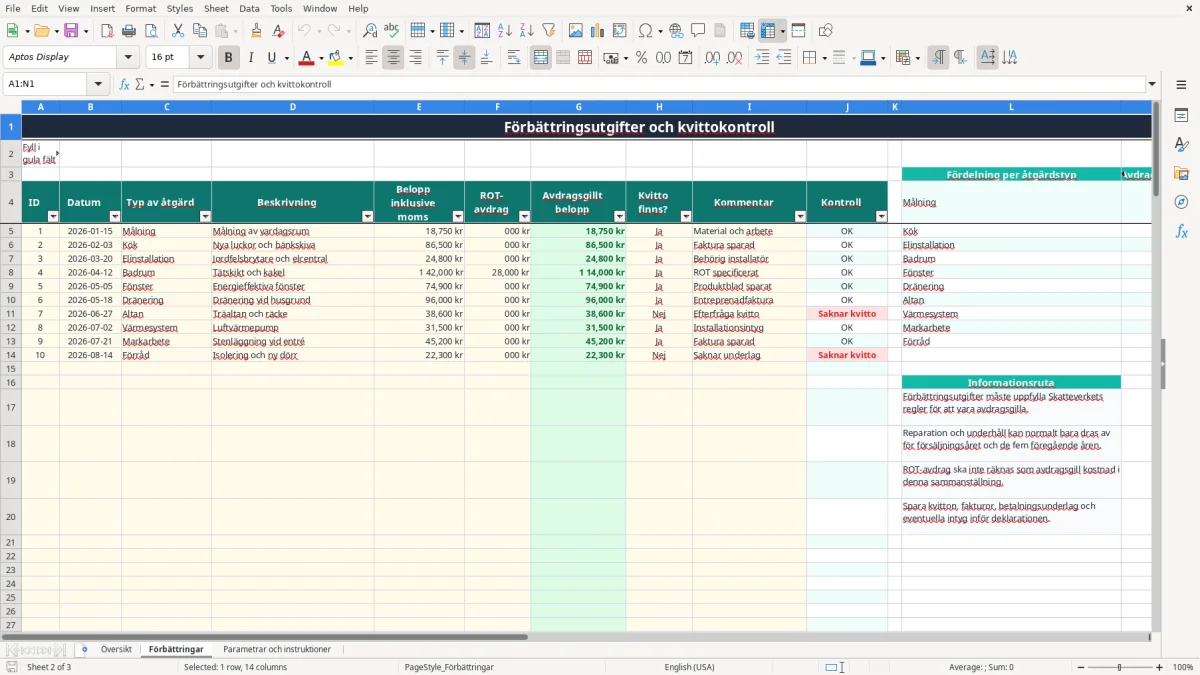
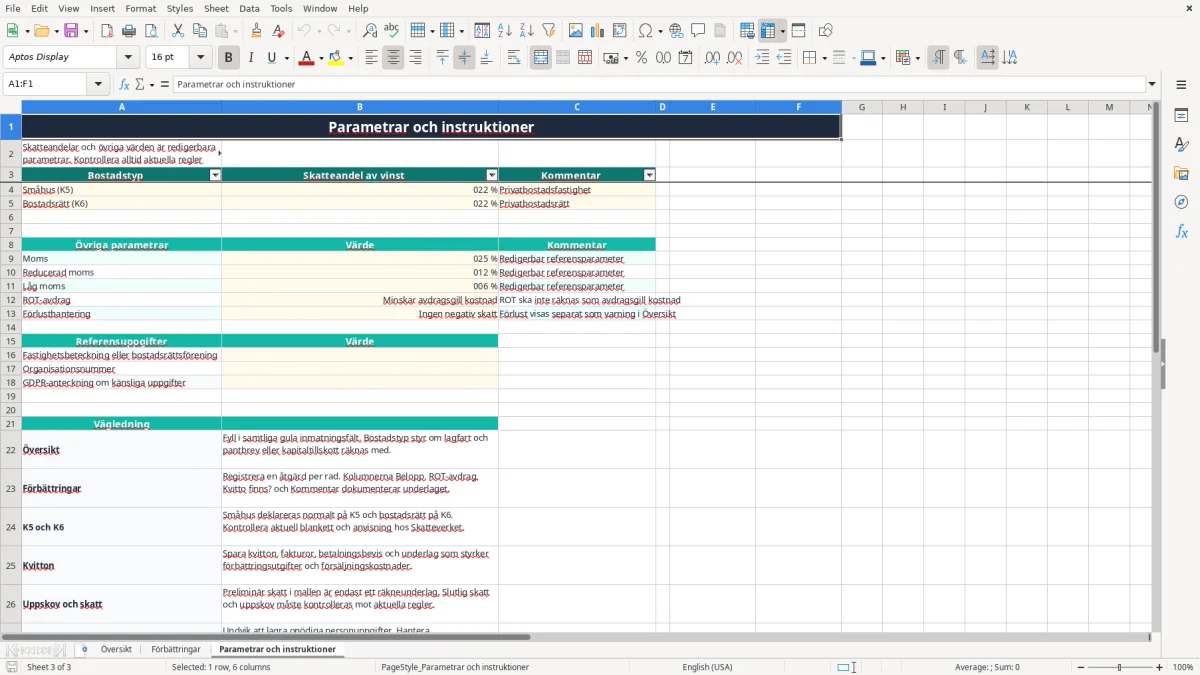
På fliken Översikt fyller du i de gula fälten och ser nettoförsäljningspris, omkostnadsbelopp, skattepliktig vinst och effektiv skattesats. Fliken Förbättringar (bild 2) har 100 förberedda rader för åtgärder, ROT-avdrag och kvittokontroll, medan Parametrar och instruktioner (bild 3) visar skatteandelar och praktiska anvisningar.
En privatperson som säljer ett småhus använder mallen främst när underlaget till K5 ska sammanställas. En bostadsrättsägare använder i stället uppgifterna inför K6, särskilt för att få med kapitaltillskott och dokumenterade förbättringar. Behovet uppstår ofta efter kontraktsskrivningen, när försäljningskostnader och gamla kvitton ska samlas.
Fliken Översikt (bild 1) är byggd som ett inmatnings- och kontrollblad. Här finns fälten B4–B13 för bostadstyp, datum, priser, kostnader, ägarandel och uppskov. Till höger visas diagramunderlag och kontroller, bland annat antal registrerade förbättringar och antal rader där kvitto saknas.
Anta att en snickare säljer ett småhus för 4 850 000 kr och betalar 105 000 kr i försäljningskostnader. Inköpspriset är 2 100 000 kr och lagfart samt pantbrev uppgår till 62 500 kr. Förbättringsfliken innehåller exempelvis målning för 18 750 kr, köksåtgärder för 86 500 kr och elinstallation för 24 800 kr.
Om badrumsarbetet kostar 142 000 kr och ROT-avdraget är 28 000 kr blir det avdragsgilla beloppet 114 000 kr. Mallen räknar automatiskt bort ROT-avdraget och summerar därefter förbättringsutgifterna till Översikt.
Gå igenom filen före deklarationen, inte först när Skatteverket efterfrågar underlag. En rad per åtgärd gör det lättare att koppla faktura, betalningsbevis och beskrivning till rätt kostnad.
Försäljning av en privatbostadsfastighet redovisas normalt på blankett K5 och försäljning av en privatbostadsrätt på K6. Mallen har därför två val i B4 och använder LETARAD mot fliken Parametrar och instruktioner för att hämta skatteandelen 22 %.
Huvudregeln i beräkningen är nettoförsäljningspris minus omkostnadsbelopp. Nettoförsäljningspriset blir 4 850 000 kr minus 105 000 kr, alltså 4 745 000 kr. Om omkostnadsbeloppet exempelvis blir 2 493 500 kr efter inköpspris, lagfart, pantbrev och förbättringar uppgår kapitalvinsten till 2 251 500 kr.
Förbättringsutgifter ska kunna styrkas med kvitton, fakturor och betalningsbevis. ROT-avdrag ska inte samtidigt räknas som avdragsgill kostnad; därför använder kolumn G formeln MAX för att beräkna belopp inklusive moms minus ROT-avdrag, utan negativt resultat.
Fliken Parametrar och instruktioner visar även moms 25 %, reducerad moms 12 % och låg moms 6 %. Dessa är redigerbara referensparametrar i arbetsboken, men de ändrar inte automatiskt klassificeringen av en förbättring eller avgör om en kostnad är avdragsgill.
Fältet för eventuellt uppskovsbelopp minskar den beräknade vinsten innan mallen multiplicerar med 22 %. Exempelvis ger en vinst på 2 251 500 kr minus 300 000 kr i uppskov ett underlag på 1 951 500 kr och preliminär skatt på 429 330 kr.
Resultatet är ett räkneunderlag, inte ett beslut från Skatteverket. Kontrollera aktuell K5 eller K6, villkoren för uppskov och anskaffningsutgifter innan du lämnar deklarationen.
Det dyraste felet är ofta ett saknat underlag, inte en felaktig Excel-formel. En förbättring på 120 000 kr utan kvitto kan falla bort vid kontroll, vilket med 22 % skatteandel motsvarar upp till 26 400 kr högre preliminär skatt.
Om en faktura är 100 000 kr och ROT-avdraget är 30 000 kr får du inte föra in 100 000 kr som avdragsgill förbättring. Rätt belopp i mallen är 70 000 kr. Skillnaden på 30 000 kr kan annars sänka skatten felaktigt med 6 600 kr.
Lagfart och pantbrev hör till småhus, medan kapitaltillskott hör till bostadsrätt. Om du skriver 62 500 kr i båda fälten blir omkostnadsbeloppet 62 500 kr för högt och skatten kan underskattas med 13 750 kr.
Kontrollera också ägarandelen. En andel på 0,5 halverar försäljningspris, omkostnadsbelopp och förbättringsutgifter i mallen. Om du i stället skriver 50 kommer beräkningen att bli helt orimlig, eftersom fältet ska innehålla ett tal mellan 0 och 1.
En förlust ger inte negativ skatt i arbetsboken. Översikt visar i stället varningen Förlust: preliminär skatt är satt till 0 kr. Kontrollera förlusthantering. Det är ett medvetet skydd mot att behandla en kapitalförlust som en skattefordran med samma formel som en vinst.
Det går även fel när försäljningskostnader blandas ihop med förbättringar. Mäklararvode hör hemma i försäljningskostnader, medan renoveringar dokumenteras rad för rad på Förbättringar.
Spara arbetsboken tillsammans med en mapp för kontrakt, avräkningsnota, fakturor och betalningsbevis. Döp filen med fastighetsbeteckning eller bostadsrättsförening och försäljningsdatum, exempelvis 2026-08-28, men lagra inte fler personuppgifter än du behöver.
Bild 2 visar hur Förbättringar är uppbyggd med 100 förberedda rader från rad 5 till 104. Använd dataverifieringen i kolumn C för åtgärdstyp och i kolumn H för kvittostatus; skriv inte egna varianter som Kvitto finns eller Saknas, eftersom kontrollformeln förväntar sig Ja eller Nej.
Innan du betraktar filen som klar ska H5 vara 0 och alla använda rader i J visa OK. Kontrollera dessutom att diagramunderlaget i Översikt visar rimliga belopp. Ett genomsnittligt avdrag som plötsligt är 850 000 kr är en tydlig signal att en nolla eller felaktig kostnad har matats in.
Arbetsboken använder engelska Excel-funktioner och komma som argumentavskiljare i den nedladdade filen. På en svensk dator visar Excel normalt de svenska namnen, exempelvis SUMMA.OM, LETARAD och OMFEL.
När du har många försäljningar eller behöver versionshantering bör du gå vidare till ett bokförings- eller skattesystem. För en enstaka bostadsförsäljning är Excel däremot bättre än lösa anteckningar, eftersom varje kostnad och kontroll samlas på en plats.
Båda. Välj Småhus (K5) för privatbostadsfastighet och Bostadsrätt (K6) för privatbostadsrätt i B4 på Översikt. Mallen ger ett preliminärt underlag; du måste kontrollera den aktuella blanketten hos Skatteverket.
Registrera exempelvis målning, kök, elinstallation och badrum med datum, beskrivning, belopp inklusive moms, ROT-avdrag och kvittostatus. Mallen har 100 förberedda rader från rad 5 till rad 104.
Du skriver fakturabeloppet i kolumn E och ROT-avdraget i F. Kolumn G räknar automatiskt fram avdragsgillt belopp, så en kostnad på 142 000 kr med 28 000 kr i ROT-avdrag ger 114 000 kr.
Ja. Ange ägarandelen som ett tal mellan 0 och 1 i B12, till exempel 0,5 för 50 %. Mallen multiplicerar relevanta belopp med andelen.
Nej. 22 % är den parameter som finns i arbetsboken för den preliminära beräkningen av privatbostadsvinst. Kontrollera uppskov, förlust, förbättringsutgifter och aktuell deklarationsanvisning innan du deklarerar.
Markera Nej i kolumn H och skriv en kommentar om vilket annat underlag som finns. Kolumn J visar Saknar kvitto och Översikt räknar antalet saknade kvitton, så du kan komplettera innan deklarationen.