Trädgårdsbudget Excel Mall – Gratis (2026)
1
Ladda ner gratis
Excelmall för pensionssparande med sparplan, avgifter, prognos, översikt och scenariojämförelse för privat sparande.
Den här Excelmallen hjälper dig att planera och följa ditt privata pensionssparande. Du registrerar startkapital, månadsinsättningar, extra insättningar, förväntad avkastning, fondavgift och inflation. Mallen räknar sedan fram saldo, prognostiserat kapital vid pension och möjlig månadsutbetalning.
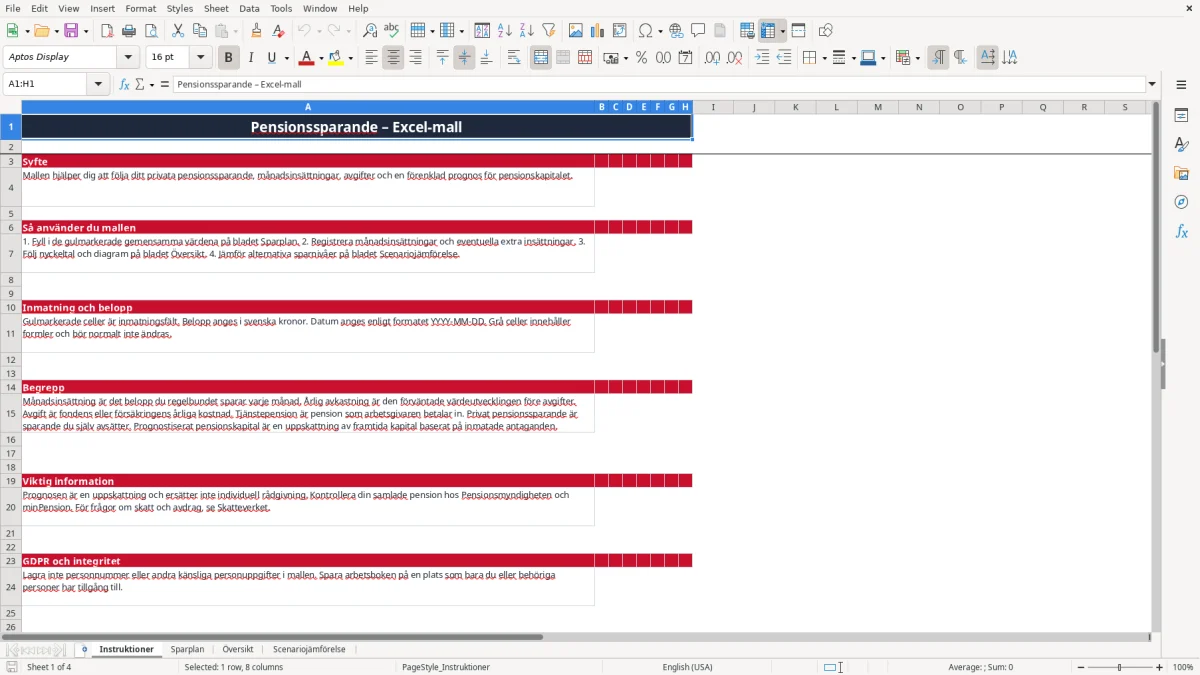
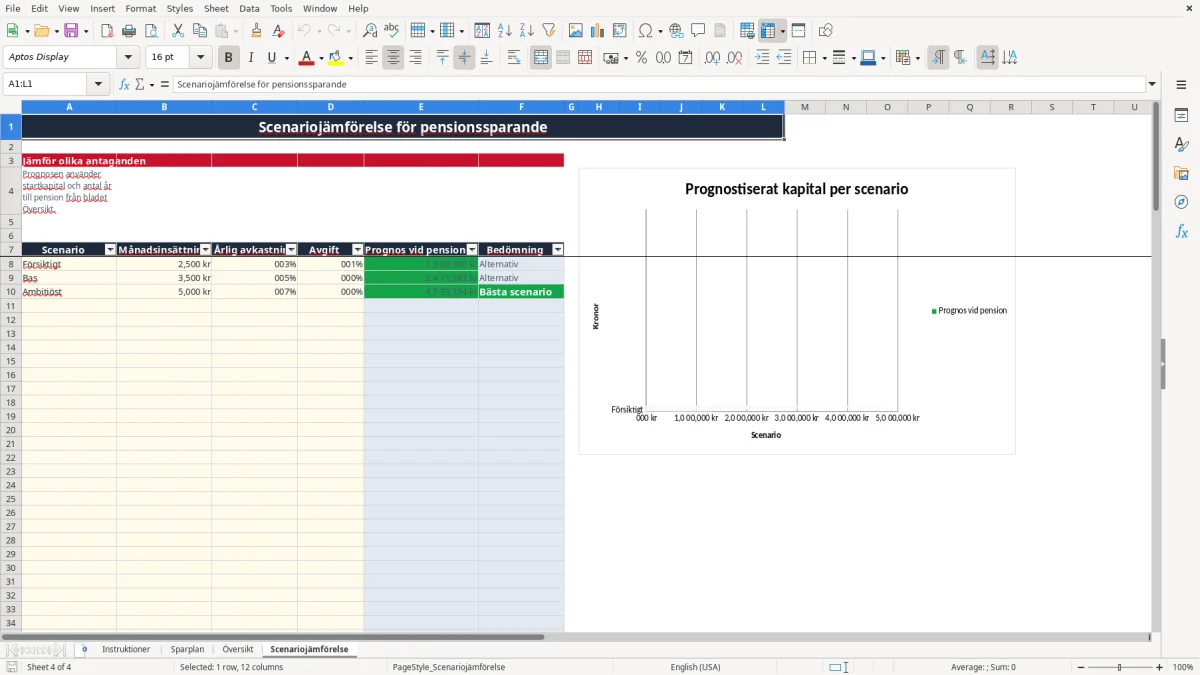
Arbetsboken innehåller fyra flikar: Instruktioner, Sparplan, Översikt och Scenariojämförelse. Bild 1 visar fliken Instruktioner, bild 2 Sparplan, bild 3 Översikt och bild 4 Scenariojämförelse.
Prognosen är en förenklad beräkning, inte ett löfte om framtida avkastning. Kontrollera din samlade pension hos Pensionsmyndigheten och minPension innan du fattar beslut om sparnivå eller pensionsålder.
En privatperson använder pensionssparande Excel Mall när den allmänna pensionen, tjänstepensionen och det egna sparandet ska ses tillsammans. Det är särskilt användbart i januari när årets sparnivå bestäms, efter en löneförändring eller inför ett byte av fond och försäkring.
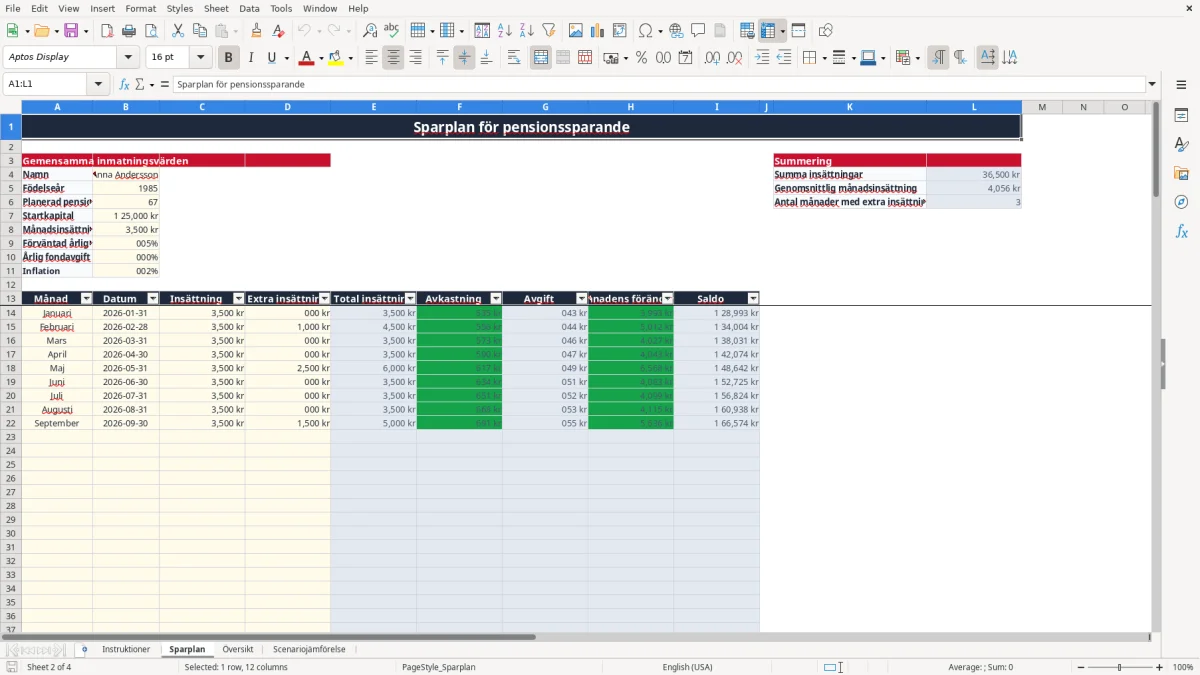
På Sparplan skriver du in exempelvis 3 500 kr i månadsinsättning och 1 000 kr som extra insättning i februari. Kolumnen Total insättning summerar då 4 500 kr för februari, medan Avkastning och Avgift beräknas utifrån kapitalet före månadens förändring. Efter tolv månader har du satt in 43 000 kr om övriga månader innehåller 3 500 kr.
Det här passar en anställd som vill följa ett investeringssparkonto, en privat pensionsförsäkring eller annat långsiktigt sparande. Mallen skiljer däremot inte mellan olika kontotyper och hämtar inga uppgifter automatiskt från banken.
En familj med två inkomster kan använda extra insättningar för bonus, skatteåterbäring eller försäljning av en tillgång. Ange till exempel 5 000 kr i november i stället för att höja den fasta månadsinsättningen. Då syns effekten utan att den vanliga sparrutinen blandas ihop med engångsbeloppet.
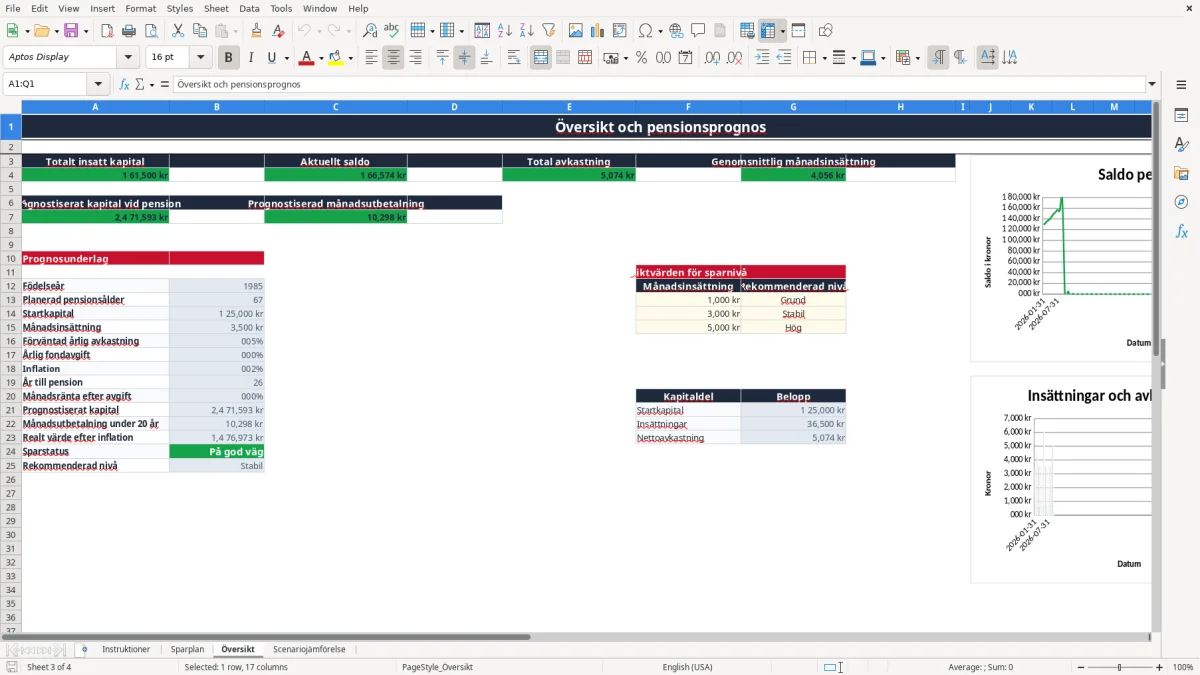
Översikt visar aktuellt saldo och prognostiserat kapital vid planerad pensionsålder. Scenariojämförelse är bäst när du vill väga högre sparande mot ett mer försiktigt avkastningsantagande, inte när du vill förutsäga exakt marknadsutveckling.
Det viktigaste svenska regelvalet är vilken sparform du använder. För de flesta anställda är avdrag för privat pensionssparande inte generellt tillgängligt. Avdragsrätt gäller som huvudregel för den som helt saknar pensionsrätt i anställning eller har aktiv näringsverksamhet, och avdraget är då högst 35 % av inkomsten med ett tak på 10 prisbasbelopp. Kontrollera aktuellt prisbasbelopp för 2026 innan du räknar på ett avdrag.
Mallen räknar på insättningar, nominell avkastning, årlig fondavgift och inflation. Den räknar inte ut skatt på ett investeringssparkonto, kapitalförsäkring, pensionsförsäkring eller vanlig depå. Ett antagande om 5,00 % avkastning och 0,40 % avgift betyder därför inte att 4,60 % är din slutliga efter-skatt-avkastning.
På ett investeringssparkonto beskattas sparandet genom en årlig schablonintäkt, inte genom att varje fondvinst räknas separat. Skatten påverkas av statslåneräntan och golvreglerna för schablonintäkten. Använd alltså Översikt för kapitalprognos och deklarationsuppgifter från banken för faktisk skatt.
Den allmänna pensionen bygger bland annat på pensionsgrundande inkomst och intjänande till inkomstpension och premiepension. Tjänstepensionen styrs av anställning, kollektivavtal och arbetsgivarens pensionslösning. Mallen kan därför inte ersätta prognosen hos Pensionsmyndigheten eller minPension.
Enskild firma har normalt ingen arbetsgivare som betalar tjänstepension. Om du sparar 3 500 kr per månad blir årets egna insättningar 42 000 kr före eventuella extra belopp, men du måste fortfarande planera för egenavgifter, skatt och likviditet i firman. Mitt ställningstagande är att privat pensionssparande ska testas mot buffert och tjänstepension först, inte behandlas som en fristående skatteprodukt.
Det dyraste felet är ofta att skriva in en avkastning som om den vore säker. En prognos med 7,00 % årlig avkastning och 0,30 % avgift kan se stark ut, men en lägre avkastning på 3,00 % och 0,60 % avgift ger ett helt annat slutvärde över 30 år. Skillnaden påverkar inte bara några hundralappar utan kan bli hundratusentals kronor.
En avgift på 0,60 % i stället för 0,30 % låter som 0,30 procentenheter, men avgiften tas återkommande på kapitalet. Med 3 500 kr i månadsinsättning och startkapital på 125 000 kr växer avgiftsbasen över tid. Skriv därför fondens faktiska årliga avgift i Sparplan i stället för att använda ett avrundat standardtal.
Ett annat fel är att blanda nominella och reala belopp. Vid 2,00 % inflation är 1 000 000 kr om 30 år inte värt 1 000 000 kr i dagens köpkraft. Översikt visar därför både Prognostiserat kapital och Realt värde efter inflation; använd inte det första beloppet som om det vore dagens kronor.
Om en bonus på 20 000 kr betalas in i december men registreras i januari blir både tidslinjen och avkastningsberäkningen missvisande. Datumkolumnen ska motsvara den månad då pengarna faktiskt investeras. Kontrollera även att ett tomt datum inte har ersatts av ett textvärde, eftersom beräkningarna för månadsraderna bygger på registrerade rader.
För långa sparperioder kan en felaktig pensionsålder få stor effekt. Om du är född 1985 och anger 67 år använder Översikt 26 år till pension baserat på året 2026. Ändrar du åldern till 65 blir sparperioden två år kortare, och prognosen samt den beräknade månadsutbetalningen ändras direkt.
Gör uppföljningen samma dag varje månad, helst efter att den automatiska överföringen har gått. En rutin den 28:e innebär att du kan kontrollera insättningen, registrera eventuella extra belopp och jämföra aktuellt saldo med bankens besked innan månaden stängs.
Använd bladets filter på rubrikerna i Sparplan om du vill hitta registrerade månader. De gulmarkerade fälten är avsedda för inmatning, medan grå celler innehåller formler. Ändra inte formlerna i kolumnerna E–I eller summeringen i L4–L6.
Mallen fungerar bra för ett privat sparande med en huvudsaklig månadsinsättning och manuellt registrerade extra belopp. Den följer däremot inte transaktioner automatiskt, hämtar inte fondkurser och hanterar inte flera depåer som separata portföljer. Har du 20 fonder, flera konton eller veckovisa transaktioner är ett portföljverktyg mer tillförlitligt.
Scenariojämförelse är effektiv för tre till tio tydliga antaganden. Lägg inte in 100 nästan identiska scenarier bara för att raderna finns; välj i stället försiktigt, bas och ambitiöst, exempelvis 2 500 kr, 3 500 kr och 5 000 kr per månad. Då blir beslutet synligt utan att prognosen förlorar sin praktiska betydelse.
Mallen räknar på totalt insatt kapital, aktuellt saldo, avkastning, avgifter, prognostiserat kapital vid pension, realt värde efter inflation och en förenklad månadsutbetalning under 20 år.
På Sparplan fyller du i födelseår, planerad pensionsålder, startkapital, månadsinsättning, årlig avkastning, fondavgift och inflation. Du registrerar också datum, ordinarie insättning och extra insättning per månad.
Nej. Mallen visar en sparprognos men beräknar inte schablonskatt på ISK, skatt i kapitalförsäkring eller skatt på andra sparformer. Använd bankens deklarationsunderlag för den faktiska skatten.
5,00 % är endast ett exempel i mallen och ingen garanti. Jämför flera scenarier, till exempel 3,00 %, 5,00 % och 7,00 %, och dra av fondavgiften i dina bedömningar.
Kapitalet är ett nominellt framtida belopp. Realt värde räknar tillbaka beloppet med den angivna inflationen och visar en uppskattning av köpkraften i dagens penningvärde.
Den nedladdade filen använder engelska standardfunktioner och komma som argumentavskiljare, bland annat IF, SUM, AVERAGE, COUNTIF, IFERROR och FV. På svensk Excel visas de automatiskt som OM, SUMMA, MEDEL, ANTAL.OM, OMFEL och FV beroende på Excels språkversion.